
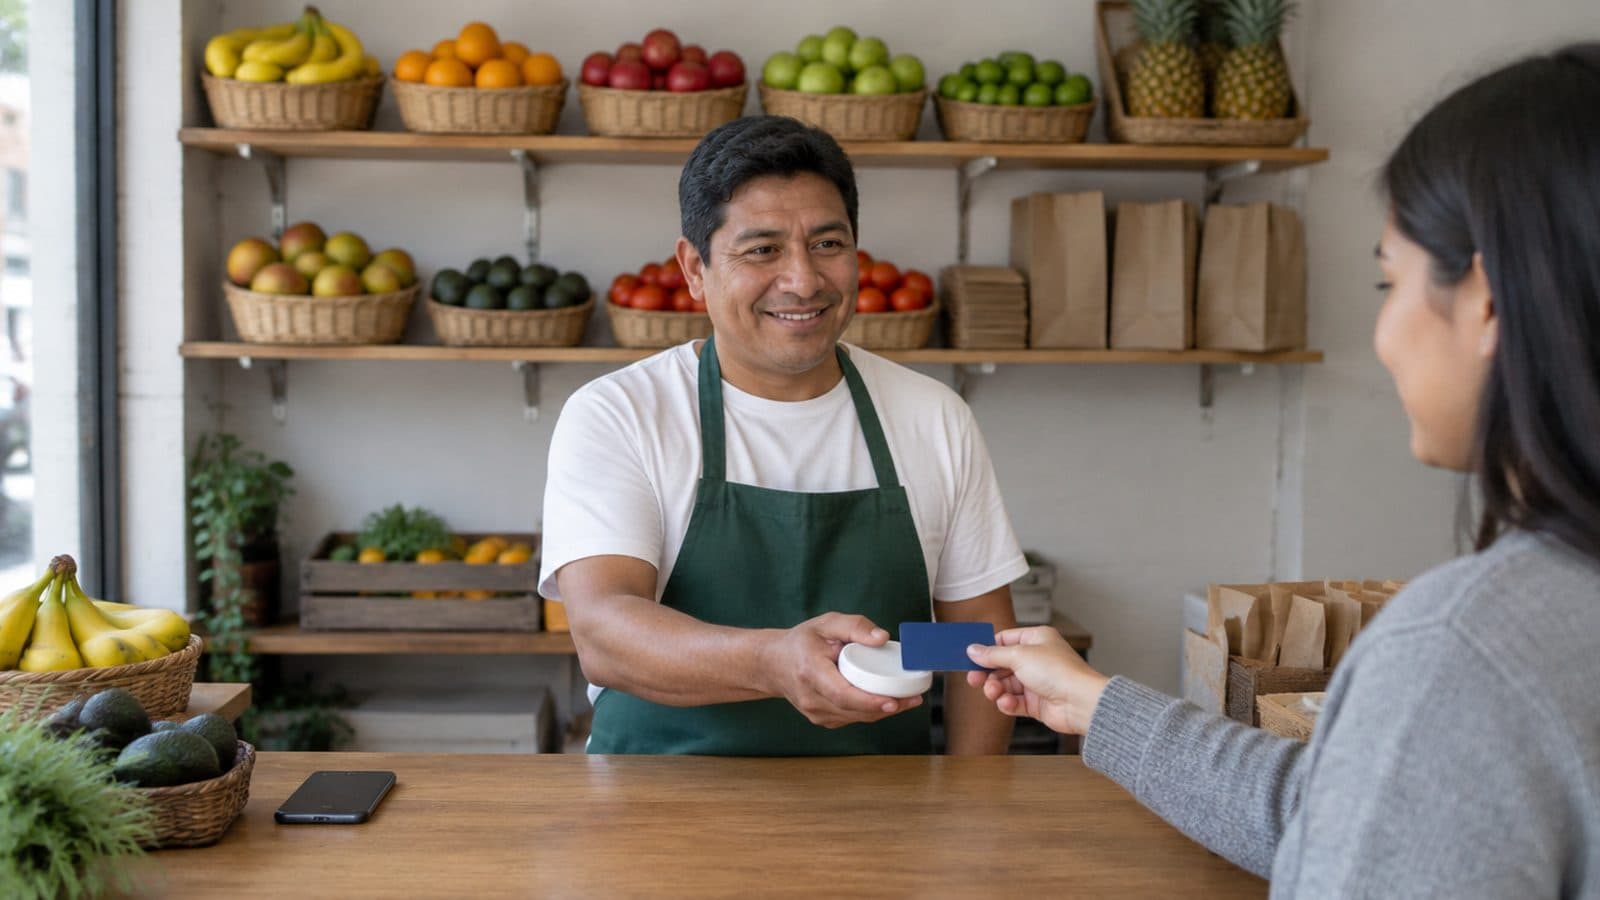
Cobrar con tarjeta sin comprar una terminal cara: qué opciones tiene tu bodega hoy
empezar con un lector de tarjeta de bolsillo o Cash App/Zelle antes de pensar en un sistema de punto de venta
Cobrar con tarjeta sin comprar una terminal cara: qué opciones tiene tu bodega hoy
Cada vez que un cliente se va de tu negocio porque no aceptas tarjeta, estás perdiendo dinero real. Cuántas ventas pierdes exactamente es algo que puedes medir tú mismo en dos semanas, y más abajo te decimos cómo.
El Federal Reserve reportó en 2026 que los consumidores estadounidenses realizan un promedio de 47 pagos al mes: 16 con tarjeta de crédito, 15 con tarjeta de débito y seis en efectivo (ueni.com, smallbusinesstools.org). No aceptar tarjeta significa que estás fuera del método de pago que dos tercios de tus clientes traen en el bolsillo o en su teléfono.
El problema ya no es técnico: es de caja. Este artículo cubre tres formas de empezar a cobrar con tarjeta sin gastar en un sistema completo de punto de venta, cuándo cada una tiene sentido, y el método de la marca en papel para decidir si siquiera necesitas dar este paso.
Qué cambió en 2026
El camino para que un negocio pequeño empiece a cobrar con tarjeta es ahora más corto y barato que hace tres años. Estos son los cambios concretos:
-
Tap to Pay en iPhone y Android permite aceptar pagos con tarjetas contactless directamente en el teléfono que ya tienes, sin comprar ningún lector físico (squareup.com, paypal.com, apple.com). No es una aplicación genérica: requiere que uses la app de pago de tu procesador, pero el hardware ya está en tu mano.
-
Los lectores de tarjeta de bolsillo ahora empiezan en 29 USD para el primer lector (PayPal) o son gratis con procesadores como Square (cardfellow.com, tech.co, paypal.com). Se conectan por Bluetooth al teléfono o tablet y caben en la palma de la mano.
-
Square cobra 2.6% + 15 centavos en persona en 2026, y PayPal (antes Zettle) cobra 2.29% + 9 centavos (ueni.com). No hay cuotas mensuales en los planes base, solo cobran cuando cobras.
-
Zelle y Cash App siguen siendo transferencias persona a persona, no procesadores comerciales. Un negocio que solo acepta estos métodos no está emitiendo recibos formales ni reportando ventas de manera estructurada. Es efectivo digital, no una solución de pago.
Cómo se ve esto en la práctica
Arrancar con un lector de bolsillo o con Tap to Pay en tu teléfono toma menos de dos horas desde cero hasta el primer cobro real. Este es el orden real de pasos, sin saltarse nada.
Opción 1: Lector de bolsillo (hardware mínimo)
-
Creas una cuenta comercial con Square o PayPal. Necesitas el número de identificación fiscal del negocio (EIN o SSN si eres sole proprietor), una cuenta bancaria a nombre del negocio, y dirección.
-
Pides el lector. Square envía gratis el lector de banda magnética, o puedes pedir el lector de chip y contactless (squareup.com). PayPal cobra 29 USD por el primer lector (paypal.com). Llega en 3 a 5 días hábiles.
-
Descargas la app (Square Point of Sale o PayPal Point of Sale), inicias sesión, y la app te guía para emparejar el lector por Bluetooth. Toma dos minutos.
-
Para cobrar: ingresas el monto en la app, el cliente inserta o acerca su tarjeta al lector, y la app muestra "aprobado" o "rechazado" en 2 a 4 segundos. Puedes enviar el recibo por email, texto, o imprimir desde la app si tienes impresora Bluetooth.
-
El dinero llega a tu cuenta bancaria en 1 a 2 días hábiles. En cuentas nuevas, el procesador puede retener fondos por unos días mientras verifica tu negocio: revisa sus condiciones antes de empezar.
Opción 2: Tap to Pay en tu teléfono (cero hardware)
-
Mismo primer paso: abres la cuenta comercial con Square, Stripe o PayPal. La documentación es idéntica.
-
Habilitas Tap to Pay dentro de la app de pago de tu procesador, ingresas el monto de venta, y presentas tu iPhone al cliente (apple.com). Funciona en iPhone XS o posterior, y en Android 8.0 o superior con capacidad NFC (paypal.com, fliptexts.com).
-
El cliente sostiene su tarjeta de manera horizontal o coloca su teléfono directamente sobre el ícono de pago contactless. Puede pagar con tarjeta física de débito o crédito, Apple Pay, Google Pay u otras billeteras digitales (apple.com).
-
La app procesa el pago con la misma tarifa que el lector físico. Stripe Terminal cobra 2.7% + 5 centavos por transacción en persona (paymentforstripe.com, forbes.com). Square y PayPal usan las mismas tarifas que con hardware.
-
Mismo flujo de depósito: 1 a 2 días. La app guarda historial de ventas, puede generar reportes básicos por día o semana, y sincroniza todo a tu cuenta online.
Opción 3: Cash App o Zelle como alternativa temporal (no es procesamiento de tarjeta)
Algunos negocios pequeños usan estos métodos cuando el cliente no tiene efectivo. Esto no es cobrar con tarjeta, es aceptar una transferencia entre cuentas personales o de billetera digital.
Lo que sí hace: el cliente te envía dinero desde su app y tú lo recibes en tu cuenta de Cash App o Zelle al instante. No pagas comisión de procesamiento.
Lo que NO hace: no genera un recibo formal con el nombre del negocio, no está vinculado a un sistema de inventario o reportes de ventas, y no ofrece protección contra disputas ni contra fraude. Si el IRS te audita, una lista de transferencias de Cash App sin recibos alineados es un problema.
Cash App reportó 57 millones de usuarios en 2024 (en.wikipedia.org), pero la plataforma sigue siendo principalmente una billetera de consumidor, no una herramienta de comercio.
El uso correcto para esto: cuando ya tienes un procesador principal (lector o Tap to Pay) y un cliente en particular solo trae su teléfono sin tarjeta física. Le das tu usuario de Cash App o número de Zelle, cobras, y anotas la venta manualmente en tu sistema o caja. No es el método base de tu negocio.
Cuándo NO usar un lector de tarjeta (todavía)
Esta es la parte contraintuitiva: hay negocios que NO deberían empezar a cobrar con tarjeta aún, o que deberían esperar a tener un sistema más robusto.
Si casi nadie te pregunta por tarjeta, no gastes en procesamiento.
Antes de abrir una cuenta y pedir hardware, pon una marca en un papel cada vez que un cliente se va sin comprar porque no aceptas tarjeta. Hazlo durante dos semanas completas. Si el número es menor a uno por día, y tu ticket promedio es bajo (menos de 10 USD), el costo de procesamiento puede comer más margen del que recuperas en ventas adicionales. Un bodeguero en Jackson Heights hizo este ejercicio y contó cuatro marcas en dos semanas. No abrió cuenta. Seis meses después lo volvió a intentar y contó once marcas en la misma ventana. Ahí sí abrió.
Si tu ticket promedio es menor a 5 USD y todas las transacciones son presenciales, el efectivo sigue siendo más barato.
En 2026, las tarifas típicas son 2.6% + 15 centavos (Square en persona) o 2.29% + 9 centavos (PayPal en persona) (ueni.com). En una venta de 3 USD, esa tarifa fija de 9 a 15 centavos representa entre 3% y 5% del monto total. Una bodega que vende café, dulces y cigarros sueltos pierde proporcionalmente más en comisión que un negocio con tickets de 30 USD o más.
Si tu volumen mensual supera los 20,000 USD en tarjeta, no uses flat-rate: busca interchange-plus.
Los procesadores de tarifa plana (Square, Stripe, PayPal) son más caros cuando el volumen crece. A partir de 50,000 USD mensuales de procesamiento, un modelo de interchange-plus como Stax ahorra entre 300 y 500 USD mensuales comparado con Square, pero cobra 99 USD de cuota mensual, por lo que solo tiene sentido arriba de 15,000 USD mensuales de procesamiento (getholdings.com). Si ya estás en ese rango, el lector de bolsillo es un paso intermedio que terminas cambiando en tres meses.
El stack que usamos en Impulsa Lab cuando un cliente nos pide ayuda con pagos
Nosotros no vendemos hardware ni somos revendedores de procesadores. Cuando un cliente de Impulsa Lab pide ayuda para empezar a cobrar con tarjeta, este es el stack que recomendamos según su perfil:
Para negocio con menos de 5,000 USD mensuales en tarjeta esperado:
Square Reader gratuito + app Square Point of Sale (iOS o Android). Tarifa: 2.6% + 15 centavos en persona. Sin cuota mensual. El lector llega gratis si pides el de banda magnética, o puedes comprar el de chip y contactless por 49 USD. Si el negocio ya tiene iPhone XS o posterior, configuramos Tap to Pay en la app de Square en vez de pedir lector físico.
Para negocio que ya procesa online con Stripe y necesita agregar presencial:
Stripe Reader M2 (59 USD) + app Stripe Terminal (o una app personalizada si el negocio ya tiene desarrollo). Tarifa: 2.7% + 5 centavos en persona. Este lector solo funciona con Stripe, así que tiene sentido únicamente si el negocio ya está en ese ecosistema.
Para negocio que necesita aceptar pagos de PayPal y Venmo además de tarjeta:
PayPal Card Reader (29 USD el primero, 79 USD los adicionales) + app PayPal Point of Sale. Tarifa: 2.29% + 9 centavos en persona. Este procesador acepta pagos de Venmo y PayPal además de tarjetas (nerdwallet.com), lo cual es útil para negocios con clientes que piden pagar con esos métodos.
Para negocio con más de 15,000 USD mensuales en procesamiento, o que espera llegar ahí en seis meses:
No empezamos con lector de bolsillo. Configuramos directamente una cuenta de interchange-plus (Helcim o Stax son nuestras opciones frecuentes) y un terminal básico. La cuota mensual se justifica desde el primer mes si el volumen está ahí.
Todos estos setups toman menos de una semana desde que el cliente decide arrancar hasta que cobra su primera venta con tarjeta. El cuello de botella no es técnico: es reunir la documentación fiscal y bancaria del negocio.
El error más común: abrir cuenta sin saber si la necesitas
El error que vemos con más frecuencia es que un dueño abre cuenta de Square o PayPal, pide el lector, lo recibe, lo conecta una vez para probar, y después lo deja en el cajón porque el flujo de clientes que piden tarjeta no justificaba el cambio de hábito en caja.
El procesador no te cobra cuota mensual si no usas el lector, pero perdiste el tiempo de configuración y el negocio sigue sin cobrar con tarjeta cuando sí lo necesita tres meses después.
Este es el orden correcto:
- Rastreaste durante dos semanas y confirmaste que pierdes al menos una venta por día (o siete por semana) porque no aceptas tarjeta.
- Calculaste que tu ticket promedio es mayor a 10 USD, o que las ventas perdidas suman más de 200 USD mensuales.
- Confirmaste que tienes cuenta bancaria del negocio y número fiscal (EIN o SSN si eres sole proprietor).
Si cumples esas tres condiciones, abre la cuenta y pide el lector. Si no las cumples, espera. Un lector que no usas no resuelve nada, y un procesador que configuras a medias (sin capacitar a quien está en caja) genera más fricción que seguir solo con efectivo.
Pon la marca en el papel. Cuenta dos semanas. Si las marcas llegan a diez o más, abre la cuenta ese mismo día.
Fuentes
- ueni.com — Credit Card Processing for Small Business: 2026 Rates: https://ueni.com/blog/how-to-accept-card-payments-small-business/
- smallbusinesstools.org — Best Payment Processors for Small Business (2026): https://www.smallbusinesstools.org/guides/best-payment-processors-small-business
- squareup.com — Free Credit Card Reader | Square: https://squareup.com/us/en/hardware/reader
- paypal.com — Accept Card Payments on Your Phone: Tap to Pay | PayPal US: https://www.paypal.com/us/business/accept-payments/tap-to-pay
- apple.com — Tap to Pay on iPhone - Apple: https://www.apple.com/business/tap-to-pay-on-iphone/
- cardfellow.com — PayPal Zettle: https://www.cardfellow.com/blog/paypal-zettle
- tech.co — PayPal POS Fees 2026: Is It a Good Value for Your Business?: https://tech.co/pos-system/paypal-zettle-fees
- paypal.com — Card Readers & Terminals | PayPal Hardware | PayPal US: https://www.paypal.com/us/business/pos-system/hardware
- fliptexts.com — Tap to Pay on iPhone and Android: The 2026 Guide | Flip: https://fliptexts.com/articles/tap-to-pay-on-phone-guide
- paymentforstripe.com — Stripe M2 Card Reader - Setup, Pricing & Compatibility: https://paymentforstripe.com/card-readers/stripe-m2
- forbes.com — Stripe Terminal Review: Pricing, Pros & Cons – Forbes Advisor: https://www.forbes.com/advisor/business/software/stripe-terminal-review/
- en.wikipedia.org — Cash App: https://en.wikipedia.org/wiki/Cash_App
- getholdings.com — Best Payment Processing for Small Business (2026): https://getholdings.com/resources/guides/best-payment-processing-small-business
- nerdwallet.com — PayPal POS Review: A Low-Cost Option for Solopreneurs - NerdWallet: https://www.nerdwallet.com/reviews/small-business/paypal-zettle-review
Datos consultados el 2026-09-28. Algunas de estas fuentes son publicaciones de empresas que venden software del sector: el dato puede ser correcto y el interés comercial también existe, por eso el origen va visible en cada afirmación. Las cifras de terceros pueden haber cambiado desde esa fecha.
¿Listo para automatizar lo que lees aquí?
Haz tu Diagnóstico 3D gratis y sal con un plan concreto.